町内会の決算報告書の書き方【見本つき】収入・支出・繰越金の埋め方
前任者の決算報告書を開いたものの、並んでいる数字がどこから来たのか分からない。町内会や自治会の決算報告書を初めて作る会計係の人が、最初に手を止めるのはたいていここです。架空の町内会の見本を使って、欄を上から順に埋める書き方と、できた表が合っているかの確かめ方をまとめました。
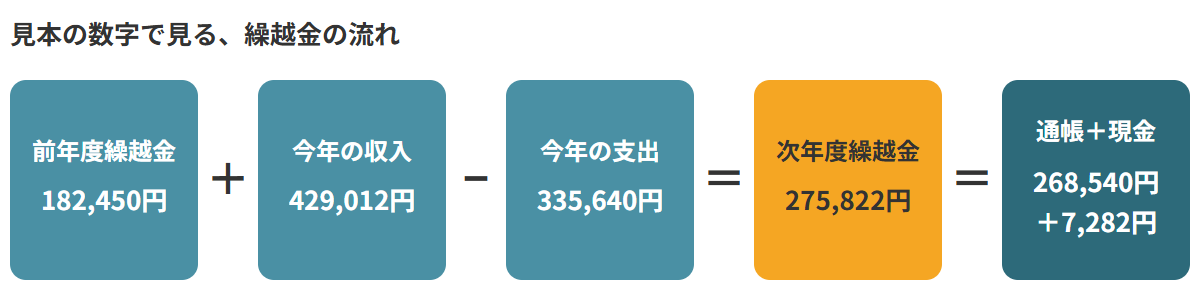
決算報告書は、前年度繰越金と今年の収入を足し、今年の支出を引いて、次年度繰越金を出す表です。最後の次年度繰越金が、年度末の通帳残高と手元の現金の合計に一致すれば完成です。
町内会・自治会の決算報告書は、1年分のお金を科目ごとにまとめた表
町内会や自治会では、団体によって「決算報告書」「収支決算書」「会計報告書」「収支計算書」と呼び名は違いますが、中身はほぼ同じです。1年間(多くは4月から翌年3月)に入ったお金と出たお金を、会費や行事費といった科目(お金の種類)ごとに集計します。
日々の記録である現金出納帳・預金出納帳とは役割が違います。出納帳は日付順の記録で、決算報告書はそれを科目ごとに1年分足し上げた結果。出納帳が正しくつけてあれば、決算報告書は集計するだけでできあがります。
総会に出す資料は、この収支の表に、監事(会計を点検する役の人)の監査報告を付けた形が一般的です。
決算報告書の見本(収入の部・支出の部)
下の表は、〇〇町内会という架空の団体の見本です。予算額と決算額を並べ、その差を増減の欄に書く形にしています。金額はすべて仮のものです。
〇〇町内会 令和〇年度 決算報告書(令和〇年4月1日〜令和〇年3月31日) 単位:円(スマホでは表を横にスクロールできます)
| 収入の部 | 予算額 | 決算額 | 増減(決算−予算) | 摘要 |
|---|---|---|---|---|
| 前年度繰越金 | 182,450 | 182,450 | 0 | 前年度決算より |
| 会費 | 360,000 | 354,000 | △6,000 | 120世帯×3,000円のうち118世帯分 |
| 補助金 | 50,000 | 50,000 | 0 | 自治体の活動補助金 |
| 協力金 | 20,000 | 25,000 | 5,000 | 夏祭りの協賛金 |
| 雑収入 | 100 | 12 | △88 | 預金利息 |
| 収入合計 | 612,550 | 611,462 | △1,088 |
| 支出の部 | 予算額 | 決算額 | 増減(決算−予算) | 摘要 |
|---|---|---|---|---|
| 会議費 | 30,000 | 26,400 | △3,600 | 総会・役員会の会場費、お茶代 |
| 行事費 | 150,000 | 162,300 | 12,300 | 夏祭り、敬老会の記念品 |
| 防犯・防災費 | 60,000 | 48,500 | △11,500 | 防犯灯の電気代、消火器の点検 |
| 環境美化費 | 40,000 | 37,800 | △2,200 | 清掃活動のごみ袋・軍手 |
| 連合会費 | 24,000 | 24,000 | 0 | 120世帯×200円 |
| 慶弔費 | 20,000 | 15,000 | △5,000 | 香典3件 |
| 事務費 | 30,000 | 21,640 | △8,360 | コピー用紙、印刷代、振込手数料 |
| 予備費 | 30,000 | 0 | △30,000 | 使用なし |
| 支出合計 | 384,000 | 335,640 | △48,360 | |
| 次年度繰越金 | 228,550 | 275,822 | 47,272 | 通帳268,540円、現金7,282円 |
総会資料として配るときは、体裁も整えておくと読みやすくなります。
- A4用紙1枚に収め、収入と支出を1枚で見比べられるようにする
- 金額は3桁ごとにカンマを入れ、右にそろえる
- 作成日と会計担当者の名前を入れる
収入の部・支出の部の書き方
科目は予算書と同じ並びにする
科目の名前と順番は、総会で承認された今年度の予算書に合わせます。予算額と決算額を横に並べて見比べる表なので、並びが違うと読む人が迷います。
摘要には計算の中身を書く
摘要(金額の内訳を書く欄)は、総会で質問が出やすいところです。会費なら「120世帯×3,000円のうち118世帯分」のように、数字の出どころが一目で分かるように書きます。
増減欄は前年の報告書と同じ向きで書く
増減の欄は、団体によって計算の向きが違います。見本は「決算額−予算額」ですが、「予算額−決算額」で書く団体もあります。どちらにするかは前年の報告書に合わせ、マイナスは△を付けて表すことがよくあります。
次年度繰越金を通帳と現金で確かめる(3つの検算)
表が埋まったら、提出する前に検算(計算が合っているかの確かめ)をします。見本の数字で流れを図にすると、次のとおりです。
確かめるのは次の3つです。
- 前年度繰越金が、前年度の決算報告書の「次年度繰越金」と同じ額か
- 収入合計から支出合計を引くと、次年度繰越金になるか(見本なら611,462円−335,640円=275,822円)
- 次年度繰越金が、年度末の通帳残高と手元の現金の合計と一致するか
一つ目の前年度繰越金は、去年の総会で承認された金額です。引き継ぎのときに確かめた数字と同じになるはずなので、町内会の会計を引き継いだときの確認表が残っていれば見比べてください。
三つ目がわずかにずれるときは、預金利息の書き忘れを疑います。年に数円から数十円の利息が通帳に入っていて帳簿にないと、その分だけ合いません。通帳で「利息」の行を探してみてください。
ここで多いのが、募金など預かったお金を町内会の収入に入れてしまうケースです。たとえば、赤い羽根の共同募金を集めて、送金する前に町内会の通帳へ入れていた場合。これを会費と同じ収入に数えると、収入も次年度繰越金も実際より多く見えてしまいます。
預かったお金を「預り金」として分けて書くのか、報告書に載せないのかは、団体によって扱いが違います。規約や前年のやり方を確認してください。
監査を受けて総会に出すまで
検算が済んだら、帳簿・領収書・通帳と一緒に監事に渡して監査を受けます。総会の2〜3週間前までに監査を終えられるよう、日程を早めに決めておくと、指摘があっても資料の印刷までに直せます。監査で見られるところは、会計監査の前にそろえる書類と確認10項目にまとめています。
監査報告は、決算報告書の下に付けるか別紙にします。文例は次のとおりです。
| 監査報告 令和〇年度の〇〇町内会の会計について、帳簿、領収書、預金通帳を監査した結果、適正に処理されていることを認めます。 令和〇年〇月〇日 監事 〇〇〇〇(署名) 監事 〇〇〇〇(署名) |
町内会の決算報告書でよくある質問
予算を超えて使った科目は、どう書く?
見本の行事費のように予算を超えたら、超えた額を増減欄にそのまま書きます。「敬老会の参加者が予定より多かった」など、理由を摘要か総会の説明で添えておくと、質問にも答えやすくなります。
特別会計がある場合は?
特別会計(行事の積立など、目的を決めて分けているお金)がある場合は、一般会計とは別に同じ形の表を作る団体が多いです。作り方は団体の規約と前年の報告書を確認してください。
年度末にまだ払っていない支払いや、入っていない収入は?
3月分の電気代を4月に払うときのように、年度をまたぐお金の扱いは団体によって違います。前年までのやり方に合わせ、「3月分の防犯灯電気代は4月に支払い」のように摘要や注記に書いておきます。
まとめ
決算報告書は、予算書と同じ科目の並びで予算額と決算額を並べ、摘要に数字の出どころを書く表です。仕上げに、次年度繰越金が通帳残高と現金の合計と一致するかを確かめます。預かったお金の扱いは、規約と前年のやり方に合わせてください。
この記事で紹介した決算報告書のもとになる収支計算書(科目ごとの収入・支出と繰越金)は、会計アプリ「みんなの会計」を使うと、入力するだけで自動でできあがります。簿記の知識は不要で、次の担当者への引き継ぎもアプリの中で完結します。