町内会・PTAの会計監査で見られること|準備する書類と確認10項目
たとえば監査の当日、領収書の束を広げたら、感熱紙のレシートが白くなって金額が読めない。町内会やPTAの会計監査では、こうした準備の抜けがそのまま指摘につながります。監査を控えた会計係の人に向けて、監事が見るところと、そろえる書類、先に自分で確かめておく10項目をまとめました。
監事が見るのは、数字が合っているか、証拠がそろっているか、使い道が決まりどおりかの3つです。会計係が同じ目線で10項目を先に確かめておけば、当日の指摘を大きく減らせます。
会計監査で監事が見るのは「数字・証拠・使い道」の3つ
監事(監査員と呼ぶ団体もあります)は、会計係とは別の立場から、1年分のお金の記録を点検する役です。見るところは大きく3つに分かれます。
一つ目は数字で、帳簿の残高が通帳の残高と手元の現金に合っているかを確かめます。二つ目は証拠です。支出の1件ごとに、領収書や請求書がそろっているかを見ます。
三つ目は使い道。予算や規約、役員会で決めたとおりに使われているかです。金額がぴったり合っていても、決めていない物に使っていれば指摘の対象になります。
会計監査の前にそろえる書類
監査の日から逆算すると、準備は下の図の順番になります。
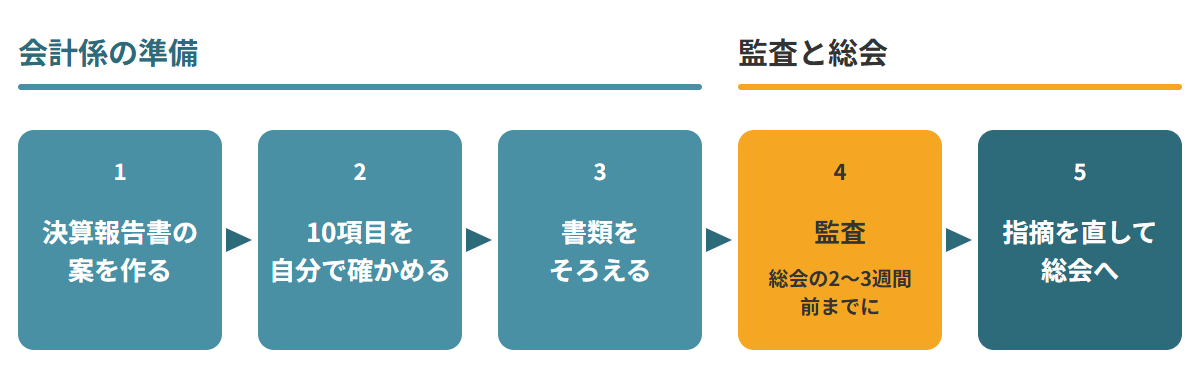
当日に持っていく書類は、次の表のとおりです。監事がその場で見比べられるよう、全部を1つの袋や箱にまとめておきます。
| 書類 | なぜ要るか |
|---|---|
| 決算報告書(案)・予算書 | 予算どおりに使ったかを見比べる |
| 現金出納帳・預金出納帳 | 1件ごとの記録を領収書と突き合わせる |
| 通帳(前日までに記帳)・手元の現金 | 帳簿の残高と合うかを確かめる |
| 領収書・請求書の綴り | 支出の証拠になる |
| 会費の納入名簿 | 会費の入金額と人数を見比べる |
| 役員会・総会の議事録 | 決めた支出かどうかを確かめる |
| 規約 | 支出のルールや会計年度を確かめる |
| 前年度の決算報告書・監査報告 | 前年度繰越金の出発点を確かめる |
監査の前に会計係が確かめる10項目
監事と同じ目線で、先に自分で監査しておきます。下の表を上から順に確かめ、「よくある指摘」に当てはまるものは監査の前に直しておきます。
| 確認すること | 見るもの | よくある指摘 |
|---|---|---|
| 1. 帳簿の残高と、通帳・手元の現金が合う | 出納帳、記帳した通帳、現金 | 記帳していない |
| 2. 前年度繰越金が、前年度決算の次年度繰越金と同じ | 前年度の決算報告書 | 転記ミス |
| 3. 支出の1件ごとに領収書がある | 出納帳、領収書の綴り | 領収書なし |
| 4. 領収書の日付・金額・宛名が帳簿と合う | 領収書、出納帳 | 宛名が個人名 |
| 5. 感熱紙のレシートはコピーを取ってある | レシート | 文字が消えた |
| 6. 会費の入金額が、納入名簿の人数と合う | 納入名簿、出納帳 | 未納の記録なし |
| 7. 立替払いの精算が済んでいる(年度をまたいでいない) | 立替のレシート、出納帳 | 精算漏れ |
| 8. 予算を超えた科目の理由を説明できる | 決算報告書(案)、予算書 | 理由が不明 |
| 9. 役員会で決めた支出が、議事録と合う | 議事録、出納帳 | 承認の記録なし |
| 10. 預かったお金(募金など)を団体のお金と分けてある | 出納帳、通帳 | 収入に混ざる |
2の前年度繰越金は、去年の総会で承認された金額です。引き継いだときの確認表が残っていれば、そこに書いた金額とも見比べてください。
7の立替払いは、年度末に見落としやすい項目です。役員が立て替えたまま精算していないレシートがあると、帳簿に載らない支出が残ります。3月のうちに「立て替えたままの物はありませんか」と役員に声をかけておくと防げます。
5の感熱紙のレシートは、時間がたつと文字が薄くなります。受け取ったらすぐにコピーを取るか、スマホで撮っておくと安心です。コピーや写真の残し方、ノートへの貼り方は、領収書・レシートの整理と保管(貼り方の見本つき)にまとめています。
ここで多いのが、宛名が会計係個人の名前になっている領収書です。団体の支出なのか個人の買い物なのか、監事が判断できないため、指摘されやすくなります。宛名は団体名で書いてもらい、個人名になってしまった物は、何に使ったかを余白に書き添えておきます。
監査当日の流れと、指摘されたときの直し方
当日はおおむね次の順番で進みます。かかる時間は、帳簿の量や領収書の枚数で変わります。
- 帳簿の残高と、通帳・現金を見比べる
- 帳簿と領収書を、全件または抜き出して突き合わせる
- 決算報告書(案)と予算書を見比べる
- 分からない支出について、監事が会計係に質問する
- 監事が監査報告に署名する
指摘を受けたら、その場で直せるものと直せないものに分けます。計算ミスや帳簿への書き写しの間違いなら、その場で直し、監事にもう一度確かめてもらえば済みます。
領収書をなくした支出や、使い道の分からないお金は、その場では直せません。隠さずに監査報告に書いてもらい、総会で説明します。指摘がある場合の監査報告は、たとえば次のような書き方です。
| 監査報告 令和〇年度の〇〇町内会の会計について、帳簿、領収書、預金通帳を監査した結果、おおむね適正に処理されていることを認めます。ただし、次の点の改善を求めます。 1. 〇月〇日の事務費(〇,〇〇〇円)は領収書がないため、支払いの内容を記録に残すこと 令和〇年〇月〇日 監事 〇〇〇〇(署名) 監事 〇〇〇〇(署名) |
指摘がないときの基本の文例は、町内会の決算報告書の書き方の記事に載せています。
会計監査の準備でよくある質問
領収書をなくした支出はどうする?
先に、支払ったお店で領収書を出し直してもらえないか確かめます。難しいときは、例として、日付・支払先・金額・内容をメモにまとめ、会長など別の役員に確認の署名をもらう形があります。扱い方は団体によって違うため、規約と前年のやり方を確認してください。
監査は総会の何日前までに受ける?
総会の2〜3週間前までに監査を終えられるよう、日程を早めに決めておきます。そうすれば指摘があっても、総会資料の印刷までに直す時間が取れます。
まとめ
監事が見るのは、数字・証拠・使い道の3つです。10項目を先に自分で確かめ、宛名や立替の精算など指摘されやすいところは、監査の前に直しておきます。直せないものは隠さず監査報告に書いてもらい、総会で説明します。
この記事で紹介した現金出納帳・預金出納帳は、会計アプリ「みんなの会計」を使うと、入力するだけで自動でできあがります。簿記の知識は不要で、次の担当者への引き継ぎもアプリの中で完結します。